案例实战 · 12 / 14
小站怎么收钱:产品、佣金、赞助、线索和会员
案例实战案例第 12 / 14 讲图文可选练习
自己的产品和服务,软件与装备佣金
垂类赞助与高单价销售线索
把模板、数据库和行业内参做成产品
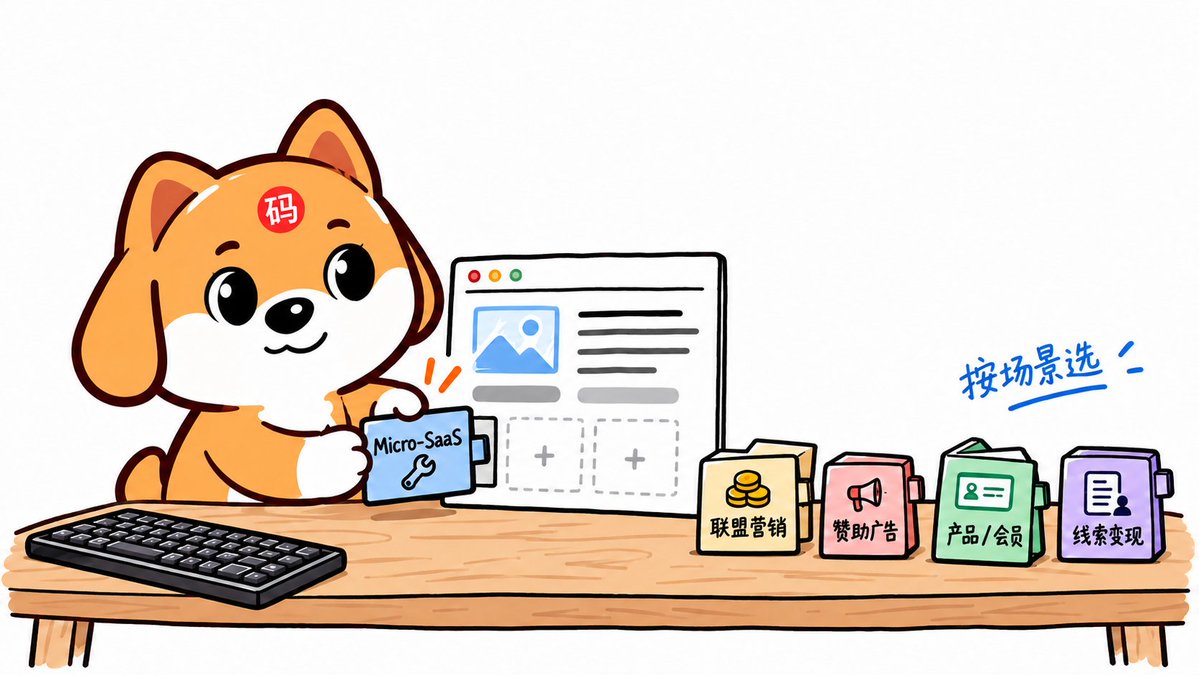
友商买文章位置,也是一种合作方式
以需求做流量,以闭环做产品
动手练习与检查工具
以下为整理时补充的练习,可按自己的业务填写;文章正文取自黄啊码原文段落。
把这一讲用到自己的业务
- 设计下一步从读者任务出发设置工具、试用、价格或咨询入口,完整回答基础问题。测试表单与反馈,保证有人按承诺承接。
- 定义交付明确产品、联盟、赞助、商机或会员的具体规则与责任。商业关系、适用限制和有效转化口径提前说明。
- 记录经营把确认收入、回款、待结算和成本分开,统一期间。维护、内容和交付都计入,不能只看托管账单。
- 决定取舍结合有效需求和实际交付复盘,保留无法识别来源的部分。扩大有证据支持的工作,修改或停止贡献不足的投入。
本节交付:一条真实可用的内容到业务路径,加一份口径清楚的收入成本记录;练习计算不预测收入,也不代替完整财务核算。
判断一下 · 计算本月内容业务收入时,哪种处理更稳妥?
本节判断题单选
选择后查看解释,可重新判断。
直接阅读答案说明
经营口径要明确。收入、回款和利润不同,维护与交付也有成本;无法归因和未结算的部分应单列。
动手 · 写下自己的检查记录
本节工作单填写与导出
同一期间与币种。时间成本仅填写未重复包含在直接成本中的部分,结果为简化情景差额。